Hỏi Đáp
App Vay Tiền Hỗ Trợ Nợ Xấu Có Thật Không? Nơi Vay An Toàn
Th10
Người có nợ xấu từ nhóm 3 đến nhóm 5 gần như không thể vay tại ngân hàng thương mại, nhưng có thể tìm đến công ty tài chính tiêu dùng được cấp phép, nền tảng cầm cố tài sản hoặc dịch vụ viễn thông liên kết. Các app vay tiền hỗ trợ nợ xấu quảng cáo duyệt 100% không thẩm định đa phần là tín dụng đen trá hình tiềm ẩn rủi ro lớn.
Lịch sử tín dụng trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia (CIC) là căn cứ cốt lõi để các đơn vị cho vay xét duyệt hồ sơ. Việc hiểu rõ cơ chế hoạt động của từng nhóm nợ giúp người vay chọn đúng kênh tiếp cận vốn hợp pháp và phòng tránh bẫy lãi suất.
Phân loại nợ xấu và khả năng vay vốn thực tế
Ngân hàng Nhà nước Việt Nam phân loại dư nợ tín dụng thành 5 nhóm dựa trên số ngày quá hạn thanh toán. Khả năng tiếp cận vốn vay phụ thuộc trực tiếp vào việc hồ sơ đang nằm ở nhóm nào trên hệ thống dữ liệu quốc gia.
- Nợ nhóm 1 (Nợ đủ tiêu chuẩn): Quá hạn dưới 10 ngày. Khách hàng vẫn vay vốn bình thường tại tất cả ngân hàng và công ty tài chính.
- Nợ nhóm 2 (Nợ cần chú ý): Quá hạn từ 10 đến 90 ngày. Các ngân hàng thương mại lớn thường từ chối, nhưng một số công ty tài chính tiêu dùng vẫn chấp thuận nếu người vay chứng minh được lý do chậm trả khách quan và đã thanh toán toàn bộ dư nợ.
- Nợ nhóm 3 đến nhóm 5 (Nợ xấu chính thức): Quá hạn từ 91 ngày trở lên hoặc nợ đã xử lý rủi ro. Toàn bộ hệ thống ngân hàng đóng hồ sơ vay tín chấp. Dữ liệu nợ xấu nhóm 3-5 được lưu trữ trên CIC tối thiểu 5 năm kể từ ngày tất toán toàn bộ gốc và lãi.
Các kênh vay vốn xem xét hồ sơ có lịch sử nợ xấu
Những đơn vị tài chính chính thống không dùng cụm từ cam kết bao đậu nợ xấu, nhưng họ áp dụng các tiêu chí chấm điểm tín dụng thay thế hoặc yêu cầu tài sản bảo đảm để giảm thiểu rủi ro thu hồi nợ.
1. Vay cầm cố tài sản tại chuỗi dịch vụ tài chính tiện ích
Các chuỗi cầm đồ và tài chính như Tima hay F88 hoạt động dựa trên tài sản bảo đảm, phổ biến nhất là giấy đăng ký xe máy hoặc ô tô chính chủ. Do khoản vay được bảo đảm bằng giá trị tài sản thực, đơn vị cho vay không đặt nặng lịch sử nợ tín chấp trên CIC. Hạn mức vay phụ thuộc vào kết quả định giá tài sản tại thời điểm thẩm định.
2. Đăng ký tại các công ty tài chính tiêu dùng hợp pháp
Những công ty như FE Credit hay Mirae Asset hoạt động theo giấy phép của Ngân hàng Nhà nước. Trường hợp khách hàng từng dính nợ nhóm 2 nhưng đã thanh toán xong, hoặc nợ xấu nhóm 3 cách đây nhiều năm và hiện có nguồn thu nhập chứng minh qua sao kê bảng lương, hồ sơ vẫn có thể được hệ thống chấm điểm tín dụng nội bộ xem xét với hạn mức thận trọng.
3. Gói tín dụng trên ví điện tử và ứng dụng viễn thông
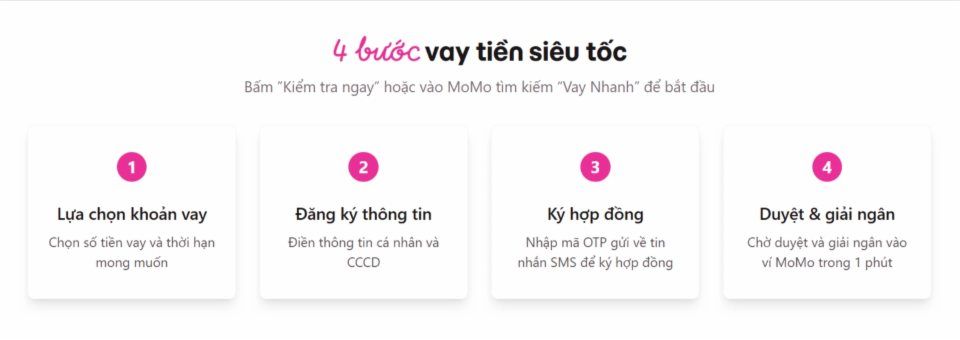
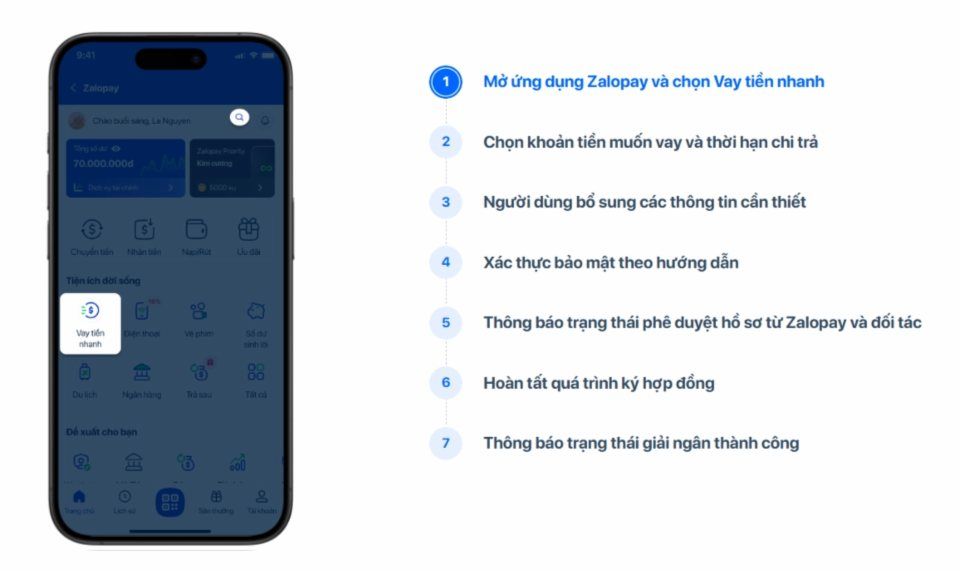
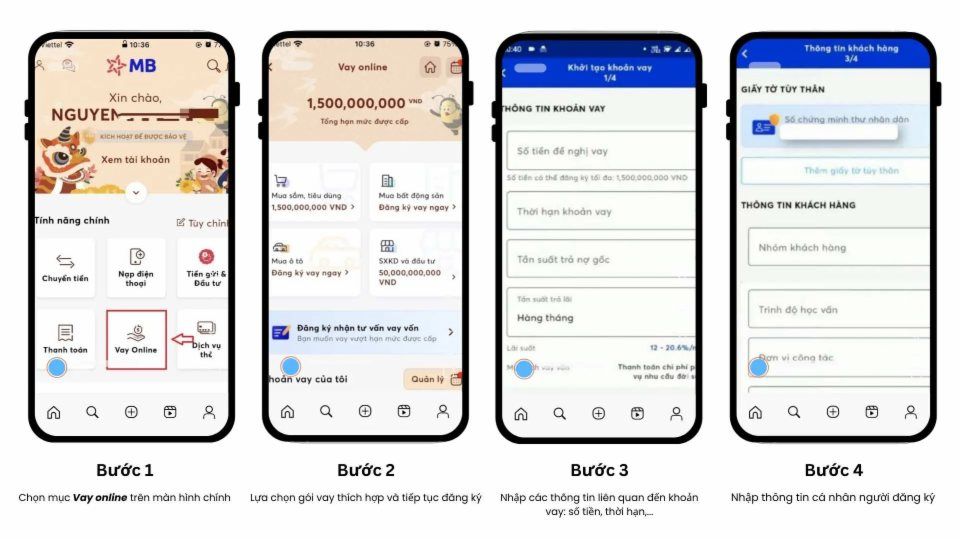
Viettel Money hay MoMo cung cấp các sản phẩm như ví trả sau, vay tiêu dùng liên kết với các ngân hàng số và đối tác tài chính (như MB, Easy Credit). Nền tảng đánh giá hạn mức dựa trên hành vi chi tiêu, tần suất sử dụng mạng viễn thông và lịch sử thanh toán hóa đơn sinh hoạt của người dùng.
Bảng so sánh các hình thức vay vốn khi có lịch sử nợ chưa tốt
Mỗi kênh huy động vốn có điều kiện thẩm định, thời gian xử lý và mức chi phí vay khác nhau.
| Hình thức tiếp cận | Điều kiện xét duyệt | Ưu điểm | Hạn chế |
|---|---|---|---|
| Vay cầm cố đăng ký xe | Tài sản định giá đạt yêu cầu, CCCD chính chủ | Tỷ lệ duyệt cao, không phụ thuộc nhiều vào CIC | Có thể phát sinh phí thẩm định, phí quản lý tài sản |
| Vay qua công ty tài chính | Thu nhập cố định, đã tất toán nợ quá hạn | Hợp đồng minh bạch, tuân thủ pháp luật tín dụng | Lãi suất vay tín chấp cao hơn ngân hàng thương mại |
| Sản phẩm tài chính trên ví số | Tài khoản định danh, lịch sử thanh toán tốt | Thao tác online hoàn toàn, giải ngân nhanh | Hạn mức ban đầu thường thấp, chỉ dùng chi tiêu ngắn hạn |
Cảnh báo bẫy tín dụng đen từ các app vay online trôi nổi
Lợi dụng tâm lý bế tắc của người mang nợ xấu cần tiền gấp, nhiều đối tượng thiết lập website và ứng dụng cho vay trực tuyến không rõ nguồn gốc pháp lý nhằm trục lợi.
Dấu hiệu nhận biết các dịch vụ tín dụng đen trá hình:
- Yêu cầu đóng phí trước khi giải ngân: Bắt người vay nộp phí hồ sơ, phí bảo đảm khoản vay hoặc phí sửa thông tin tài khoản ngân hàng rồi chiếm đoạt số tiền đó.
- Cắt phế lãi suất và thời hạn siêu ngắn: Số tiền thực nhận thấp hơn nhiều so với số tiền ghi trên hợp đồng vay, chu kỳ trả nợ chỉ từ 3 đến 7 ngày với mức lãi suất thực tế lên tới hàng trăm phần trăm mỗi năm.
- Đòi quyền truy cập danh bạ và mạng xã hội: Ứng dụng yêu cầu cấp quyền đọc tin nhắn, danh bạ điện thoại để phục vụ mục đích đe dọa, khủng bố tinh thần người thân khi chậm thanh toán.
Quy trình xử lý nợ xấu để khôi phục điểm tín dụng
Xóa bỏ hoàn toàn nợ xấu trên hệ thống quốc gia là giải pháp duy nhất giúp tiếp cận lại các nguồn vốn ưu đãi của ngân hàng.
- Tra cứu tình trạng dư nợ hiện tại: Đăng ký tài khoản trên cổng thông tin hoặc ứng dụng CIC của Ngân hàng Nhà nước để kiểm tra chính xác tổ chức tín dụng đang ghi nhận nợ xấu và tổng số tiền tồn đọng.
- Liên hệ tổ chức tín dụng để tất toán: Làm việc trực tiếp với ngân hàng hoặc công ty tài chính quản lý khoản nợ để thanh toán dứt điểm toàn bộ nợ gốc, tiền lãi và phí phạt quá hạn.
- Lấy văn bản xác nhận hoàn thành nghĩa vụ nợ: Sau khi nộp tiền, yêu cầu đơn vị cấp giấy xác nhận đã tất toán khoản vay để phòng ngừa sai sót đối soát.
- Chờ cập nhật dữ liệu định kỳ: Tổ chức tín dụng sẽ gửi báo cáo cập nhật về CIC trong kỳ báo cáo gần nhất. Lịch sử tín dụng sẽ dần được làm sạch sau 12 tháng (đối với nợ nhóm 2) hoặc tối thiểu 5 năm (đối với nợ nhóm 3-5).
